تأسيس شركة في منطقة حرة في تركيا: الدليل القانوني لعام 2026
دليل تفصيلي لكل منطقة حرة
مقارنة بين المناطق الحرة التسع عشرة في تركيا: المواقع والمزايا والقطاعات الرئيسية (دليل عام 2026)
إعداد ترجان ليجال (Tercan Legal) محامون متخصصون في تأسيس الشركات في إسطنبول، يقدمون الاستشارات للمستثمرين الدوليين باللغات الإنجليزية والعربية والروسية والصينية.
يظل تأسيس شركة في إحدى المناطق الحرة في تركيا أحد أكثر المسارات القانونية كفاءةً للمستثمرين الذين تتركز أنشطتهم على التصدير والراغبين في دخول السوق التركية. تعمل الشركة المرخصة في إحدى المناطق الحرة الـ19 في تركيا داخل الأراضي التركية، ولكن خارج النطاق الجمركي التركي، مما يتيح لها الاستفادة من الإعفاء من الرسوم الجمركية وضريبة القيمة المضافة، وحرية التعامل بالعملات الأجنبية، بالإضافة إلى إعفاء الشركات المصنّعة من ضريبة الشركات على الدخل المتأتي من الصادرات
إلا أن القواعد المنظمة لهذا النظام شهدت تغييرات جوهرية اعتباراً من 1 يناير 2025، مما جعل الكثير من المعلومات المنشورة على الإنترنت غير محدثة. يوضح هذا الدليل، بلغة واضحة ومبسطة، كيفية عمل نظام المناطق الحرة فعلياً في عام 2026، بما في ذلك الإطار القانوني بموجب قانون المناطق الحرة رقم 3218، والوضع الضريبي بعد صدور القانون رقم 7524، والتكاليف والمدد الزمنية الفعلية، وإجراءات الترخيص وتأسيس الشركة التي تتم عبر مسارين، وكيفية اختيار المنطقة الحرة المناسبة
Tercan Legal ترجان ليجال هو مكتب محاماة في إسطنبول متخصص في تأسيس الشركات في المناطق الحرة. يعمل محامونا جنباً إلى جنب مع فريق المكتب المتخصص في الضرائب والعمليات، لمرافقة المستثمرين الأجانب خلال جميع مراحل تأسيس أعمالهم في المناطق الحرة، بدءاً من اختيار المنطقة، وتقديم طلب الحصول على ترخيص التشغيل، وتأسيس الشركة، والتفاوض بشأن عقد الإيجار، والخدمات المصرفية، والحصول على تصاريح العمل، وصولاً إلى الامتثال المستمر للمتطلبات القانونية والتنظيمية. ونقدم خدمات قانونية متكاملة باللغات الإنجليزية والعربية والروسية والصينية، بالإضافة إلى الفارسية والفرنسية والإسبانية. وقد قدمنا استشاراتنا لعملاء من أكثر من 40 دولة.
ما هي المنطقة الحرة (Serbest Bölge) في تركيا؟
المنطقة الحرة هي منطقة مسيّجة وخاضعة للرقابة الجمركية، تحددها الحكومة ويُطبق فيها نظام تنظيمي وضريبي خاص. وعلى الرغم من أن المنطقة تقع جغرافياً داخل تركيا، فإنها تُعامل قانونياً على أنها خارج النطاق الجمركي لأغراض الجمارك وضريبة القيمة المضافة وبعض الضرائب الأخرى.
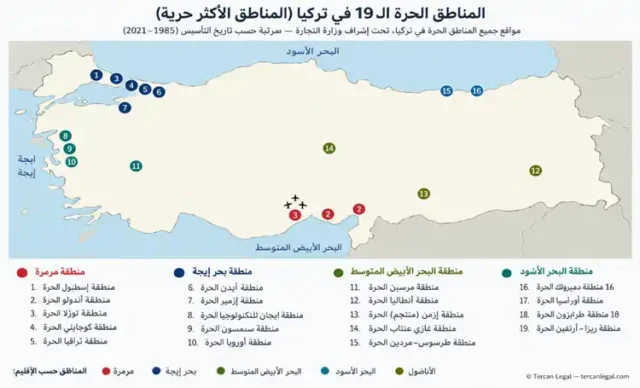
افتُتحت أولى المناطق الحرة في تركيا، وهما منطقتا مرسين وأنطاليا، عام 1985؛ واليوم تعمل 19 منطقة حرة تحت إشراف المديرية العامة للمناطق الحرة التابعة لوزارة التجارة التركية.
وفقاً لبيانات وزارة التجارة المُعلنة عام 2024، تعمل أكثر من 2,100 شركة في المناطق الحرة التركية، ويعود نحو ربعها إلى ملكية أجنبية، فيما توظف هذه الشركات نحو 100,000 شخص.
تشمل الأنشطة المسموح بها التصنيع، والتجارة العامة، والتخزين والخدمات اللوجستية، والتعبئة والتغليف، والتجميع والتفكيك، والصيانة، والبحث والتطوير والبرمجيات، والخدمات المصرفية والتأمين.
ويُحدد نشاط كل شركة بموجب ترخيص التشغيل الخاص بها.
المزايا الرئيسية للشركات في المناطق الحرة التركية في عام 2026
| الميزة | ما تعنيه عملياً |
|---|---|
| ملكية أجنبية بنسبة 100% | لا حاجة لشريك محلي ولا كفيل. يتمتع الأفراد والشركات الأجانب بالمعاملة الوطنية بموجب قانون الاستثمار الأجنبي المباشر رقم 4875. |
| الإعفاء من الرسوم الجمركية | البضائع الداخلة إلى المنطقة والمخزّنة والمعالَجة فيها تُعتبر خارج المنطقة الجمركية — فلا رسوم استيراد ما دامت باقية فيها. |
| الإعفاء من ضريبة القيمة المضافة | تُعفى عموماً عمليات تسليم السلع والخدمات إلى المنطقة وداخلها من ضريبة القيمة المضافة. |
| الإعفاء من ضريبة الشركات (مبيعات التصدير) | يُعفى المصنّعون من ضريبة الشركات على أرباح السلع المنتَجة في المنطقة والمباعة إلى الخارج (انظر إصلاح 2025 أدناه). |
| الإعفاء من ضريبة الرواتب المقتطعة | المصنّعون الذين يصدّرون ما لا يقل عن 85% من قيمة FOB لإنتاجهم في المنطقة يُعفون من اقتطاع ضريبة الدخل على أجور موظفيهم. |
| الإعفاء من رسم الدمغة والرسوم | تُعفى المستندات والمعاملات المتعلقة بأنشطة المنطقة من رسم الدمغة ومختلف الرسوم. |
| حرية العملات الأجنبية | يجوز للشركات مسك دفاترها وإصدار فواتيرها وإجراء معاملاتها بعملة أجنبية قابلة للتحويل — وقاية طبيعية من تقلبات الليرة. |
| حرية تحويل الأرباح | يمكن تحويل الأرباح إلى الخارج أو إلى داخل تركيا دون قيود. |
| حقوق تشغيل طويلة الأجل | تمتد الرخص حتى 15–20 سنة للمستخدمين المستأجرين، وحتى 30–45 سنة للمستخدمين المستثمرين الذين يبنون منشآتهم الخاصة. |
لماذا تكتسب هذه المزايا أهمية من الناحية العملية؟
تخفيف الضغط على التدفق النقدي عند الحدود.
نظراً إلى أن المنطقة الحرة تقع خارج النطاق الجمركي، تدخل المواد الخام والآلات والسلع التجارية إليها من دون دفع رسوم الاستيراد أو ضريبة القيمة المضافة على الاستيراد مقدماً. وبالنسبة إلى الشركات التجارية أو الصناعية، يعني ذلك أن رأس المال العامل يبقى داخل الشركة بدلاً من أن يكون مجمداً لدى الجمارك. كما يمكن تخزين البضائع داخل المنطقة الحرة من دون حد زمني، ولا يتم تخليصها جمركياً إلا عندما تُباع فعلياً وفي المكان الذي يتم فيه البيع.
حماية ضريبية فعلية لأرباح التصدير.
لا تدفع الشركة المصنِّعة التي تنتج داخل المنطقة الحرة وتبيع منتجاتها إلى الخارج ضريبة الشركات على الأرباح الناتجة عن تلك الصادرات. وإذا تم تصدير ما لا يقل عن 85% من الإنتاج، محسوباً على أساس قيمة فوب (FOB)، فإن اقتطاع ضريبة الدخل من أجور الموظفين يُلغى أيضاً. وفي أنشطة التصدير ذات هوامش الربح المحدودة، قد يحدد هذان الإعفاءان معاً ما إذا كانت العمليات التي تُدار من تركيا قادرة على المنافسة من الأساس.
حماية من مخاطر العملة مدمجة في هيكل الشركة.
يجوز للشركات العاملة في المناطق الحرة إصدار الفواتير وإبرام العقود والاحتفاظ بالحسابات والسجلات بالدولار الأمريكي أو اليورو أو غيرهما من العملات القابلة للتحويل. وفي اقتصاد تُعد فيه تقلبات الليرة عاملاً دائماً يجب أخذه في الاعتبار عند التخطيط، تُعد هذه إحدى أكثر المزايا التي لا تحظى بالتقدير الكافي: إذ يمكن تسجيل إيراداتكم وتكاليفكم ودفاتركم المحاسبية بنفس العملة الصعبة التي تستخدمونها في أعمالكم الدولية.
خفض الأعباء المرتبطة بالمعاملات.
تساهم الإعفاءات من رسوم الدمغة والرسوم الأخرى على المستندات المتعلقة بالمنطقة الحرة، وشراء السلع والخدمات من داخل تركيا من دون ضريبة القيمة المضافة، وتبسيط التجارة مع الدول الثالثة، وحرية تحويل الأرباح إلى الخارج، جميعها في خفض التكلفة اليومية لمزاولة الأعمال الدولية انطلاقاً من تركيا.
قابلية أكبر للتنبؤ والاستقرار.
يحدد ترخيص التشغيل حقوق مزاولة نشاطكم لمدة تتراوح بين 15 و45 عاماً، كما يضمن القانون رقم 3218 استمرار الحوافز السارية في تاريخ إصدار الترخيص طوال مدة سريانه، وهو مستوى من اليقين التنظيمي نادراً ما يتوافر في الأسواق الناشئة.
يتخصص Tercan Legal في تأسيس الشركات في المناطق الحرة. ويقوم محامونا، بالتعاون مع فريق الضرائب والعمليات الداخلي لدينا، باحتساب الأثر الفعلي لكل واحدة من هذه المزايا استناداً إلى أرقام تجارتكم الحقيقية قبل أن تنفقوا ليرة واحدة، وذلك باللغات الإنجليزية والعربية والروسية والصينية.
الإصلاح الضريبي لعام 2025: ما الذي تغيّر؟ وما الذي تغفله معظم الأدلة؟
أحدث تغييران تحولاً جوهرياً في اقتصاديات المناطق الحرة، وأي مقال لا يتطرق إليهما إنما نظاماً لم يعد قائماً.
1. قصر الإعفاء من ضريبة الشركات على الصادرات (القانون رقم 7524)
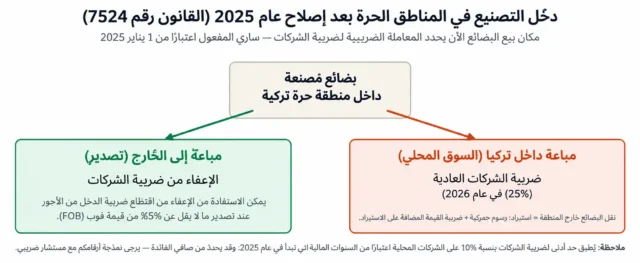
اعتباراً من 1 يناير 2025، أصبح الإعفاء من ضريبة الشركات على الدخل الناتج عن أنشطة التصنيع يطبق فقط على الأرباح الناتجة عن السلع المباعة إلى الخارج. أما الأرباح الناتجة عن بيع السلع المصنّعة في المنطقة الحرة داخل السوق المحلية التركية، فتخضع للمعدل العادي لضريبة الشركات، والذي يبلغ 25% اعتباراً من عام 2026.
وبذلك، لم تعد المنطقة الحرة وسيلة لإجراء مبيعات محلية معفاة من الضرائب.
الحد الأدنى المحلي لضريبة الشركات
بالنسبة للسنوات المالية التي تبدأ في عام 2025، يخضع دافعو ضريبة الشركات في تركيا لحد أدنى محلي لضريبة الشركات بنسبة 10%، يتم احتسابه قبل تطبيق بعض الإعفاءات والخصومات.
وقد يحد ذلك، في بعض الهياكل، من القيمة العملية للإعفاءات الممنوحة في المناطق الحرة، ولذلك يجب احتساب أثره لكل حالة على حدة بالتعاون مع مستشار ضريبي.
وهناك نقطتان إضافيتان يسيء المستثمرون فهمهما بشكل متكرر:
- • تُعامل البضائع الخارجة من المنطقة الحرة إلى تركيا على أنها واردات. وبالتالي، تخضع للرسوم الجمركية وضريبة القيمة المضافة على الاستيراد، تماماً مثل أي بضائع أخرى يتم استيرادها إلى تركيا.
- • الحافز المتعلق بالأجور يقتصر على الإعفاء من اقتطاع ضريبة الدخل. وتظل اشتراكات صاحب العمل في الضمان الاجتماعي (SGK) مستحقة بالكامل، كما يتم تقييم شرط تصدير 85% من قيمة فوب (FOB) سنوياً، وعادةً ما تكون هناك حاجة إلى تصديق من مستشار مالي محلف (YMM).
يعمل Tercan Legal بالتعاون مع مستشارين متخصصين في الضرائب والضمان الاجتماعي (SGK) ضمن فريق واحد متكامل يقدم الخدمة من البداية إلى النهاية، بحيث يتم إعداد الهيكل القانوني والنموذج الضريبي معاً، وليس من خلال مكتبين منفصلين لا يوجد بينهما تواصل. وتتوفر الاستشارات باللغات الإنجليزية والعربية والروسية والصينية.
شركة المنطقة الحرة مقابل شركة البر الرئيسي مقابل مجمع التكنولوجيا: أي هيكل هو الأنسب؟
| العامل | شركة المنطقة الحرة | الشركة العادية (البر التركي) | شركة التكنوبارك |
|---|---|---|---|
| الأنسب لـ | التصنيع للتصدير، إعادة التصدير، اللوجستيات | مبيعات داخل تركيا أساساً | البرمجيات، البحث والتطوير، دخل التصميم |
| الأساس القانوني | القانون 3218 + قانون التجارة 6102 | قانون التجارة 6102 | القانون 4691 + قانون التجارة 6102 |
| ضريبة الشركات | إعفاء على أرباح التصنيع المصدَّرة؛ المعدل القياسي على المبيعات المحلية | المعدل القياسي (25%) | إعفاء على دخل البرمجيات/البحث والتطوير المؤهل حتى 31/12/2028 |
| الجمارك / ض.ق.م | المنطقة خارج النطاق الجمركي؛ تسليمات داخل المنطقة دون ض.ق.م | القواعد القياسية | إعفاء ض.ق.م على تسليمات البرمجيات داخل المنطقة |
| الحضور المادي | مقر مرخّص داخل المنطقة إلزامي | مرن (المكتب الافتراضي ممكن) | مقر معتمد داخل التكنوبارك إلزامي |
| عتبة الدخول | رخصة تشغيل + عقد إيجار | السجل التجاري فقط | تقييم المشروع من إدارة المنطقة |
المنطقة الحرة مقابل البر التركي: المقارنة التفصيلية
| المعيار | شركة المنطقة الحرة | الشركة العادية (البر التركي) |
|---|---|---|
| التأسيس | شركة وفق قانون التجارة 6102 + رخصة تشغيل من وزارة التجارة | شركة وفق قانون التجارة 6102؛ السجل التجاري فقط |
| الملكية الأجنبية | 100% مسموح | 100% مسموح |
| ضريبة الشركات | إعفاء على أرباح التصنيع المصدَّرة؛ 25% على المبيعات المحلية؛ قد يُطبَّق حد أدنى 10% | 25% على جميع الأرباح (قد يُطبَّق حد أدنى 10%) |
| ضريبة القيمة المضافة | التسليمات داخل المنطقة والمشتريات من تركيا معفاة عموماً | ض.ق.م 1–20% على المعاملات المحلية؛ آلية استرداد عند التصدير |
| الرسوم الجمركية | لا رسوم ما دامت البضائع في المنطقة؛ تخزين غير محدود | تُدفع عند الاستيراد؛ يلزم مستودع جمركي للتأجيل |
| الرواتب | إعفاء من اقتطاع ضريبة الدخل عند تصدير ≥85% FOB (مع بقاء SGK) | اقتطاع كامل لضريبة الدخل + SGK |
| رسم الدمغة والرسوم | إعفاء للمستندات المتعلقة بالمنطقة | مستحقة الدفع |
| عملة المحاسبة | يُسمح بعملة أجنبية قابلة للتحويل | دفاتر بالليرة التركية (مع استثناءات محدودة) |
| المقر | الحضور المادي في المنطقة إلزامي؛ إيجار من مشغّل المنطقة | حرية الاختيار في أي مكان بتركيا؛ المكتب الافتراضي ممكن |
| تكلفة ومدة الدخول | رسم الرخصة (5,000 دولار فأكثر)، إيجارات المنطقة، رسم بالألف؛ 1–2 شهر | رسوم السجل فقط؛ نحو 1–2 أسبوع |
| البيع إلى داخل تركيا | يُعامل كاستيراد: رسوم جمركية + ض.ق.م استيراد + ضريبة شركات قياسية | بيع محلي عادي |
| الامتثال المستمر | تقارير نشاط، مراقبة نسبة التصدير، تفتيشات المنطقة، تجديد الرخصة | إقرارات ضريبية وتجارية قياسية |
| الملف الأمثل | مصنّع مصدِّر، تاجر إعادة تصدير، لوجستيات دولية | نشاط عملاؤه داخل تركيا أساساً |
الخلاصة الموضوعية: المنطقة الحرة ليست «أفضل» من البر الرئيسي في حد ذاتها، وإنما تكون الخيار الأفضل لنمط محدد من الأعمال. فإذا كانت مدخلات أعمالكم مستوردة وكان عملاؤكم في الخارج، فإن العمل في المنطقة الحرة يحوّل الإعفاءات المتعلقة بالجمارك وضريبة القيمة المضافة وضريبة الشركات والأجور إلى هامش ربح فعلي، كما أن التكلفة الإضافية للتأسيس تُسترد بسرعة. أما إذا كان السوق المستهدف هو تركيا، فإن تأسيس شركة في البر الرئيسي يكون أقل تكلفة وأسرع، ومنذ إصلاح عام 2025، يؤدي بشكل أساسي إلى النتيجة الضريبية نفسها فيما يتعلق بتلك المبيعات المحلية. وبصفتنا متخصصين في تأسيس الشركات في المناطق الحرة، يُجري Tercan Legal تحليل نقطة التعادل لكل عميل بالتعاون مع فريق الضرائب والعمليات لدينا قبل التوصية بأي من الخيارين.
قاعدة عامة: إذا كان معظم عملائكم خارج تركيا وكانت أعمالكم تشمل سلعاً مادية، أو كانت عملياتكم تعتمد بشكل كبير على التصدير، فإن العمل في منطقة حرة يكون عادةً مجدياً من الناحية الاقتصادية. أما إذا كان عملاؤكم داخل تركيا، فإن تأسيس شركة في البر الرئيسي يكون أبسط، ومنذ عام 2025، غالباً ما لا يكون أقل ميزةً من الناحية الضريبية. وإذا كنتم تبيعون البرمجيات أو مخرجات البحث والتطوير، فمن الأفضل مقارنة خيار التكنوبارك أولاً. ويقوم Tercan Legal بإعداد نماذج مالية للهياكل الثلاثة استناداً إلى أرقام أعمالكم الفعلية قبل التزامكم بأي منها.
الأشكال القانونية المتاحة في المنطقة الحرة
شركة المنطقة الحرة هي شركة تركية عادية تؤسَّس بموجب قانون التجارة التركي رقم 6102، ويُضاف إليها نظام المنطقة الحرة. الخيارات المعتادة:
- الشركة ذات المسؤولية المحدودة (limited şirket) — حد أدنى لرأس المال 50,000 ليرة تركية، ويكفي شريك واحد ومدير واحد؛ وهي الخيار القياسي للشركات الصغيرة والمتوسطة.
- شركة المساهمة (anonim şirket) — حد أدنى لرأس المال 250,000 ليرة تركية؛ ويُفضَّل للاستثمارات الكبرى أو تعدد المستثمرين أو جولات رأس المال المستقبلية.
- فرع لشركة تركية أو أجنبية قائمة — يعمل في المنطقة دون إنشاء كيان قانوني جديد.
لا يوجد شرط جنسية للشركاء أو المديرين، ويمكن إتمام التأسيس كاملاً عن بُعد بموجب توكيل رسمي موثّق ومصدّق بالأبوستيل — إذ ينجز Tercan Legal بانتظام تأسيسات المناطق الحرة لعملاء لا يغادرون بلدانهم حتى مرحلة فتح الحساب المصرفي.
خطوة بخطوة: كيف تؤسس شركة في منطقة حرة تركية
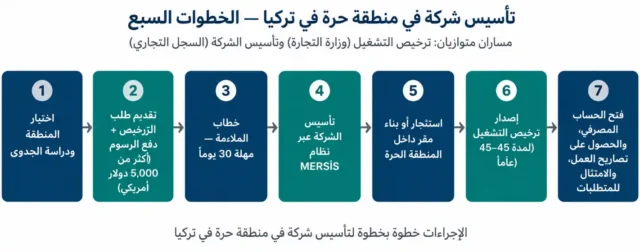
يسير التأسيس في المنطقة الحرة على مسارين متوازيين: رخصة التشغيل وتأسيس الشركة.
١. اختيار المنطقة ودراسة الجدوى
اختيار المنطقة الحرة المناسبة وفقاً لنشاطكم والأسواق المستهدفة واحتياجاتكم اللوجستية ومتطلبات المقر، مع الرجوع إلى دليلنا الكامل للمناطق الحرة الـ19 في تركيا. ويجب التأكد من مشغّل المنطقة الحرة من توافر المرافق المناسبة حالياً قبل اتخاذ أي التزام.
٢. خطة العمل وتقديم الطلب
استكمال نموذج طلب ترخيص التشغيل وملف المشروع، بما يشمل وصف النشاط، وحجم التجارة، وتوقعات التصدير، والبيانات المالية، ودفع رسوم تقديم الطلب إلى الحساب الخاص بالمنطقة الحرة المعنية. وتبلغ الرسوم الأساسية 5,000 دولار أمريكي، مع تطبيق مبالغ أعلى على بعض أنواع الأنشطة ومدد التراخيص.
٣. التقييم وإصدار خطاب الملاءمة
تتولى المديرية العامة للمناطق الحرة تقييم الطلب. وفي حال الموافقة، يتم إصدار «خطاب الملاءمة»، وتبدأ عندها مهلة مدتها 30 يوماً.
وخلال هذه المهلة، يجب تأسيس الشركة وإبرام عقد إيجار المنطقة الحرة والموافقة عليه، أو إتمام شراء الأرض والموافقة عليه بالنسبة للمستخدمين المستثمرين. وإذا لم تُستكمل هذه الإجراءات خلال المهلة، يسقط الطلب وتُفقد الرسوم المدفوعة.
٤. تأسيس الشركة
يتم تقديم النظام الأساسي للشركة عبر نظام MERSİS، وتوثيق المستندات لدى كاتب العدل، مع تصديق المستندات الأجنبية بالأبوستيل وترجمتها، ثم تسجيل الشركة لدى السجل التجاري. ويلي ذلك الحصول على الرقم الضريبي والتسجيل لدى SGK.
٥. استئجار أو بناء المقر
يقوم المستخدمون المستأجرون باستئجار الوحدات القائمة، بينما يقوم المستخدمون المستثمرون بشراء الأرض والبناء عليها. ويُشترط وجود مادي فعلي للشركة، ولا تُقبل عمليات التسجيل الصورية التي لا تستند إلى وجود فعلي.
٦. إصدار ترخيص التشغيل
بالنسبة للمستخدمين المستأجرين:
20 عاماً لأنشطة الإنتاج، و15 عاماً للأنشطة الأخرى.
بالنسبة للمستخدمين المستثمرين:
45 عاماً لأنشطة الإنتاج، و30 عاماً للأنشطة الأخرى.
٧. التجهيز لبدء العمليات
يشمل ذلك فتح حساب مصرفي للشركة يدعم عملات متعددة، واستكمال الإجراءات الجمركية، وإعداد عقود العمل، والحصول على تصاريح العمل للموظفين الأجانب، وإعداد الجدول الزمني للالتزامات ومتطلبات الامتثال.
المدة الزمنية المعتادة: تستغرق الخطوات المتعلقة بتأسيس الشركة عادةً من أسبوعين إلى 6 أسابيع، بينما ينبغي احتساب مدة إجمالية تتراوح بين شهر وشهرين تشمل تقييم طلب الترخيص. وتُعد جودة المستندات العامل الأهم في سرعة إنجاز الإجراءات.
ما هي التكاليف؟
- رسوم طلب ترخيص التشغيل: تبدأ من 5,000 دولار أمريكي، وتختلف حسب نوع النشاط ومدة الترخيص.
- رسوم الترخيص والمقر السنوية: تُدفع إلى مشغّل المنطقة الحرة، وتختلف بشكل كبير باختلاف المنطقة ونوع الوحدة.
- رسم الحساب الخاص (Special Account): رسم يُحتسب بالألف (‰) على البضائع المتداولة عبر المنطقة الحرة، ويُفرض على قيمة CIF للبضائع الداخلة وقيمة FOB للبضائع الخارجة، وتُحدد نسبه والإعفاءات منه بموجب اللوائح التنظيمية.
- رأس المال: 50,000 ليرة تركية للشركة محدودة المسؤولية، أو 250,000 ليرة تركية للشركة المساهمة.
- التكاليف المهنية: الأتعاب القانونية، ورسوم التوثيق والأبوستيل والترجمة المحلفة، والمحاسبة، وتصديق YMM في حال المطالبة بالحافز المتعلق بالأجور.
يتطلب تأسيس شركة في المنطقة الحرة تكاليف أولية أعلى من تأسيس شركة في البر الرئيسي. والسؤال هو ما إذا كان حجم صادراتكم سيحوّل الإعفاءات إلى وفورات تتجاوز هذه التكاليف. وتحديد ذلك هو في الأساس مسألة حسابية تُحسم بالأرقام، ونحن نُعد جدول هذه الحسابات معكم.
الامتثال المستمر: الحفاظ على المزايا التي حصلتم عليها
مزايا المناطق الحرة مشروطة وليست تلقائية. يجب على الشركات الالتزام بشكل صارم بنطاق النشاط المحدد في الترخيص، وتقديم تقارير دورية عن النشاط إلى مديرية المنطقة الحرة، والحفاظ على نسب التصدير التي تشكّل أساس استحقاقها للإعفاءات، ومسك الدفاتر وفقاً للمعايير التركية، وتجديد الترخيص في موعده.
وتُجري إدارة المنطقة عمليات تفتيش منتظمة. وإذا انخفضت نسبة التصدير عن 85% في سنة معينة، تفقد الشركة الإعفاء المتعلق بالأجور عن تلك السنة، كما أن تكرار حالات عدم الامتثال قد يعرّض الترخيص نفسه للخطر.
يتولى Tercan Legal إعداد ومتابعة جداول الامتثال لعملائه العاملين في المناطق الحرة، كما يمثلهم أمام مديريات المناطق الحرة ومكاتب الضرائب والجمارك، مع تقديم الخدمة بلغتكم وتولينا إجراءات التقديم باللغة التركية نيابةً عنكم.
تصاريح العمل والإقامة وعائلة المؤسس
يحتاج المساهمون الأجانب الذين سيتولون إدارة الشركة بشكل فعلي من داخل تركيا إلى تصريح عمل بموجب القانون رقم 6735، بينما لا يحتاج إليه المدير المقيم خارج تركيا.
وتتم عادةً معالجة طلبات تصاريح العمل المقدمة من الشركات المرخصة في المناطق الحرة بسلاسة، كما يتيح حصول المؤسس على تصريح العمل إمكانية الحصول على الإقامة للزوج أو الزوجة والأطفال.
وإذا كانت الخطة الاستثمارية الأوسع للمستثمر تشمل الحصول على الجنسية التركية عن طريق الاستثمار، فإننا نقوم بهيكلة الشركة والاستثمار بطريقة تجعل المسارين يدعم أحدهما الآخر. فتأسيس شركة في منطقة حرة لا يمنح الجنسية بحد ذاته، ولكن يمكن تصميم الاستراتيجية الاستثمارية المحيطة به بحيث تستوفي شروط التأهل.
الأخطاء الشائعة التي نواجهها ونعمل على تجنبها
١. اختيار المنطقة الحرة بناءً على شهرتها بدلاً من الاحتياجات اللوجستية ومدى ملاءمتها للقطاع وتوافر الأماكن فيها حالياً.
٢. الاعتماد على مقالات منشورة قبل عام 2025، ووضع الميزانية على أساس وجود شركة «معفاة من الضرائب» وفق نظام لم يعد قائماً.
٣. تفويت مهلة 30 يوماً المخصصة لتأسيس الشركة وإبرام عقد الإيجار بعد صدور خطاب الملاءمة.
٤. صياغة نطاق نشاط ضيق للغاية، مما يعيق النمو، أو واسع للغاية، مما يؤدي إلى عدم اجتياز مرحلة التقييم.
٥. التعامل مع المبيعات من المنطقة الحرة إلى السوق المحلية باعتبارها مبيعات عادية بدلاً من معاملتها كواردات إلى تركيا.
٦. إغفال أن اشتراكات SGK تظل مستحقة رغم الإعفاء من اقتطاع ضريبة الدخل من الأجور.
٧. توقيع عقد إيجار المنطقة الحرة دون التفاوض بشأن بنود الإنهاء المبكر والتحسينات.
لماذا تختار Tercan Legal لتأسيس شركتك في المنطقة الحرة؟
هو مكتب محاماة في إسطنبول مهيأ لخدمة العملاء الدوليين، ويُعد تأسيس الشركات في المناطق الحرة أحد تخصصاته الأساسية. وقد قدم فريقنا المتخصص في تأسيس الشركات الاستشارات لمؤسسين وشركات من أكثر من 40 دولة.
والأهم أننا لا نعمل كمحامين بمعزل عن باقي التخصصات؛ إذ يعمل المكتب مع فريق متخصص في الضرائب والعمليات يضم مستشارين في الضرائب والضمان الاجتماعي SGK، ومستشارين ذوي خبرة أكاديمية رفيعة المستوى، ومكاتب شريكة. وبذلك تتم معالجة إجراءات الترخيص وتأسيس الشركة والنمذجة الضريبية وكشوف الرواتب والعمليات الجمركية وشؤون الهجرة تحت مظلة واحدة، ضمن حزمة خدمات متكاملة ومن خلال جهة اتصال واحدة.
اللغات: خدمات قانونية متكاملة بالإنجليزية والعربية والروسية والصينية، بالإضافة إلى التركية والفارسية والفرنسية والكردية والإسبانية.
نطاق الخدمات: اختيار المنطقة الحرة، وطلبات الترخيص، وتأسيس الشركة، والتفاوض بشأن عقد الإيجار، والخدمات المصرفية، والجمارك، وتصاريح العمل، والامتثال، والمنازعات.
طريقة تقديم الخدمة: تأسيس الشركة عن بُعد بموجب وكالة، وعروض أتعاب ثابتة، وجهة اتصال واحدة تتحدث بلغتكم.
تواصل مع Tercan Legal
المكتب
Hikaye Sokak No: 7، الطابق الثاني، Esentepe، إسطنبول
الأسئلة الشائعة — تأسيس شركة في منطقة حرة في تركيا
هل يمكن للأجنبي امتلاك 100% من شركة في منطقة حرة تركية؟
نعم. لا يوجد شرط لوجود شريك محلي. ويتمتع الأفراد والشركات الأجنبية بالمعاملة الوطنية بموجب قانون الاستثمار الأجنبي المباشر رقم 4875، ويتم تأسيس الشركة وفقاً لأحكام القانون التجاري التركي رقم 6102.
هل الشركة في المنطقة الحرة التركية معفاة من الضرائب؟
لا. فمنذ 1 يناير 2025، أصبح الإعفاء من ضريبة الشركات على الدخل الناتج عن أنشطة التصنيع يشمل مبيعات التصدير فقط، بينما تخضع المبيعات المحلية للمعدل العادي للضريبة، كما يُطبق حد أدنى محلي لضريبة الشركات بنسبة 10%. ومع ذلك، تظل الإعفاءات المتعلقة بالجمارك وضريبة القيمة المضافة داخل المنطقة الحرة سارية.
كم يستغرق تأسيس شركة في منطقة حرة؟
عادةً ما تستغرق إجراءات تأسيس الشركة من أسبوعين إلى 6 أسابيع، بينما تستغرق العملية بأكملها من شهر إلى شهرين، بما في ذلك تقييم طلب ترخيص التشغيل، شريطة اكتمال جميع المستندات.
ما تكلفة تأسيس شركة في منطقة حرة تركية؟
يجب أن تشمل الميزانية رسوم طلب ترخيص التشغيل، التي تبدأ من 5,000 دولار أمريكي، ورسوم المنطقة والمقر السنوية، ورسم الحساب الخاص المحتسب بالألف على البضائع المتداولة، ورأس المال الذي يبدأ من 50,000 ليرة تركية، بالإضافة إلى التكاليف المهنية.
وتتغير هذه المبالغ وفقاً للوائح التنظيمية، لذلك يجب التحقق من الأرقام الحالية الخاصة بالمنطقة الحرة المعنية.
هل أحتاج إلى مكتب أو مستودع فعلي داخل المنطقة الحرة؟
نعم. يُعد وجود عقد إيجار داخل المنطقة الحرة، أو منشأة مملوكة بالنسبة للمستخدمين المستثمرين، شرطاً للحصول على ترخيص التشغيل. ولا يُقبل التسجيل الافتراضي فقط.
هل يمكنني إتمام الإجراءات دون السفر إلى تركيا؟
يمكن إتمام الإجراءات بالكامل تقريباً عن بُعد. وبموجب وكالة موثقة ومصدّقة بالأبوستيل، يمكننا تولي إجراءات الحصول على الرقم الضريبي، وتقديم طلب الترخيص، وتأسيس الشركة وإتمام التسجيلات عن بُعد.
ومع ذلك، لا تزال معظم البنوك تشترط حضور المدير شخصياً مرة واحدة لفتح الحساب المصرفي.
هل يمكن لشركة في منطقة حرة البيع في السوق التركية؟
نعم، ولكن تُعامل البضائع التي تنتقل من المنطقة الحرة إلى تركيا على أنها واردات؛ وبالتالي تُطبق عليها الرسوم الجمركية وضريبة القيمة المضافة على الاستيراد. ومنذ عام 2025، تخضع الأرباح المرتبطة بهذه المبيعات للمعدل العادي لضريبة الشركات.
أي منطقة حرة ينبغي أن أختار؟
يعتمد ذلك على قطاع نشاطكم واحتياجاتكم اللوجستية والأسواق المستهدفة. يمكنكم الاطلاع على دليلنا المكمل الذي يغطي جميع المناطق الحرة الـ19 في تركيا، أو التواصل معنا للحصول على تقييم مقارن للمناطق الحرة بلغتكم.
هل يحتاج الموظفون الأجانب في المنطقة الحرة إلى تصاريح عمل؟
نعم. يخضع العمل في المناطق الحرة لأحكام قانون العمل التركي، ويحتاج الموظفون الأجانب إلى تصاريح عمل بموجب القانون رقم 6735، إلا أن إجراءات الشركات المرخصة في المناطق الحرة تكون أكثر سلاسة نسبياً.
هل يتولى Tercan Legal العملية بأكملها؟
نعم. نتولى اختيار المنطقة الحرة، وتقديم طلب الترخيص، وتأسيس الشركة، وعقد الإيجار، والإجراءات المصرفية، والإعداد الضريبي وإجراءات SGK، وتصاريح العمل، والامتثال المستمر، مع تقديم الخدمة باللغات الإنجليزية والعربية
والروسية والصينية وغيرها من اللغات.
إخلاء المسؤولية القانونية يُقدَّم هذا الدليل لأغراض المعلومات العامة فقط، ولا يُعد استشارة قانونية. تتغير التشريعات التركية والحدود والمبالغ المعتمدة والرسوم الرسمية بشكل متكرر؛ وتعكس الأرقام الواردة الوضع القائم في تاريخ النشر، وينبغي التحقق منها وفقاً للمعاملة الخاصة بكم.
ولا تنشأ أي علاقة بين المحامي والعميل نتيجة قراءة هذه المادة. وللحصول على استشارة تتعلق بحالتكم الخاصة، يُرجى التواصل مباشرةً مع Tercan Legal جميع الحقوق محفوظة© 2026